Spendwise
3,0ØkonomiOppdatert 17. oktober 2026
Skjermbilder
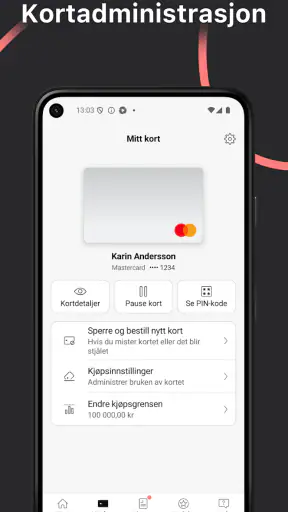
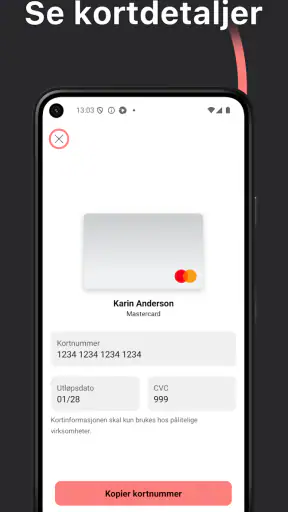
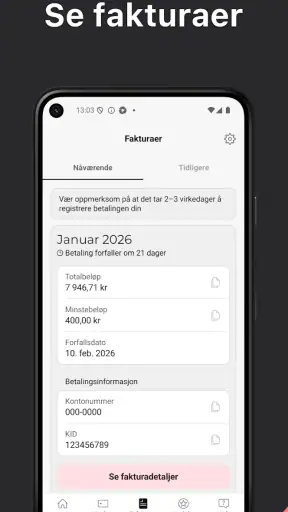
 Analyse av Mobexer
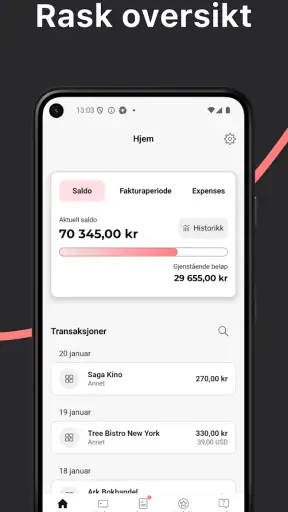
Når betalingene er spredt mellom hverdagskjøp, regninger og andre utgifter, blir det fort vanskelig å se hva som faktisk har gått ut av kontoen. Spendwise er en økonomiapp fra SEB Kort Bank AB som retter seg mot nettopp den oversikten. Jeg ville sett på den som et praktisk sted å følge betalinger, ikke som en fullverdig erstatning for nettbanken eller et verktøy for avansert budsjettering.
Det skillet er nyttig før du begynner. Appen er gratis, har PEGI 3-aldersmerking og er laget for en enkel økonomioppgave: å gi deg bedre kontroll over betalingene. Den passer derfor best når du vil sjekke hva som skjer med kortbruken din uten å bygge et omfattende regnskap. Hvis du først og fremst trenger investeringsanalyse, skatteplanlegging eller detaljert budsjettstyring, bør du heller velge et verktøy som er laget for det.
Fra et kjøp til en tydeligere betalingsoversikt
Jeg bruker betalingsoversikten som et første stopp etter et kjøp, ikke som en erstatning for resten av bankhverdagen. I denne delen følger jeg veien fra å ville forstå en utgift til å avgjøre hva jeg bør gjøre videre, med særlig vekt på hvordan en fast, kort sjekk kan gjøre små betalinger lettere å huske. Det gir også et nyttig utgangspunkt for å se hvor appen passer inn sammen med nettbanken og egne rutiner.
Start med spørsmålet du faktisk vil ha svar på
Jeg synes den beste måten å bruke Spendwise på er å åpne den med et konkret spørsmål: «Hva har jeg betalt?» Det er mer nyttig enn å forvente at appen automatisk skal forklare hele økonomien din. En betalingsoversikt kan hjelpe deg med å følge med på utgiftene, men den gjør ikke prioriteringene for deg. Du må fortsatt avgjøre om et kjøp var planlagt, nødvendig eller noe du bør kutte ned på.
Dette gjør appen aktuell for personer som bruker betalingene sine som et praktisk holdepunkt. Kanskje du vil kontrollere at kjøpene etter en handletur er med, eller få bedre oversikt når flere små beløp gjennom uka gjør det vanskelig å huske totalen. I slike situasjoner er det nyttig å ha ett sted å gå til, i stedet for å prøve å rekonstruere forbruket fra kvitteringer og hukommelse.
Spendwise har et gjennomsnitt på 3,0 basert på rundt 530 vurderinger. Jeg ville tolket det som et signal om å ha realistiske forventninger, ikke som en fasit på om appen passer for meg. Hva du trenger fra betalingsoversikten, og hvor godt den passer inn i hverdagen din, betyr mer enn en samlet vurdering alene.
Følg opp betalingen mens kjøpet fortsatt er ferskt
Et konkret arbeidsmønster er å sjekke appen etter en dag med flere betalinger. Da er det lettere å koble beløpene til hva du faktisk kjøpte, enn hvis du venter til slutten av måneden. Jeg ville brukt denne rutinen til å oppdage glemte småkjøp og til å få et mer realistisk bilde av hvor ofte enkelte typer utgifter dukker opp.
Siste nytt
WEBTOON viser hvordan tegneserier må tilpasses mobilen
SHEIN gjør netthandel til en vane – men tåler hypen møtet med virkeligheten?
Hvorfor Project Makeover Fortryller Spillere med Stil og Strategi
Mob Control: Arkadespillet som Fanger Mobilspillere
My Talking Tom 2 treffer best når omsorgen får svare
Hvordan 4 Pics 1 Word Speiler Vår Digitale Hverdag
Det er særlig nyttig når du prøver å endre en vane. Hvis du for eksempel vil bruke mindre på spontane kjøp, kan du følge med på betalingene gjennom uka og legge merke til mønsteret mens du fremdeles kan justere. Appen kan gi deg et bedre utgangspunkt for den vurderingen, men det er du som må bestemme hva du vil gjøre med innsikten. Den bør ikke forveksles med et løfte om automatisk sparing eller personlig økonomisk rådgivning.
Et lite, men praktisk råd er å gjøre oppfølgingen til en kort rutine i stedet for en stor månedlig opprydding. Se på betalingene når du har et rolig øyeblikk, og noter mentalt hvilke utgifter du vil følge ekstra med på. Da blir oversikten et hjelpemiddel for neste valg, ikke bare en historikk du blar gjennom etter at pengene er brukt.
Når flere personer deler utgiftene
En annen nyttig situasjon er en husholdning der én person ofte betaler på vegne av flere. Hvis du handler til hjemmet eller legger ut for en felles aktivitet, kan en løpende betalingsoversikt gjøre det enklere å finne igjen utgiften når dere snakker om hvem som skal dekke hva. Her fungerer appen som støtte for samtalen: Du kan kontrollere betalingen, mens selve fordelingen fortsatt må avtales mellom dere.
Det er en viktig begrensning å være tydelig på. Jeg ville ikke anta at en betalingsapp automatisk kan dele regninger, holde oversikt over flere personers budsjetter eller hente fram alle detaljer du trenger for et oppgjør. Bruk den til å kontrollere det den faktisk viser, og behold kvitteringer eller egne notater hvis en felles utgift krever mer dokumentasjon. Det er tryggere enn å basere et privat oppgjør på hukommelsen alene.
Fra oversikt til handling
Når du har gått gjennom betalingene, er neste steg å gjøre oversikten om til en enkel beslutning. Kanskje du oppdager at et bestemt slags kjøp kommer oftere enn du trodde. Da kan du sette deg en personlig grense, planlegge innkjøp bedre eller velge å vente før du betaler neste gang. Spendwise kan være et nyttig mellomledd mellom «jeg tror jeg bruker mye» og «jeg har sett betalingene jeg bør følge med på».
Hvis du derimot ønsker at appen skal lage et detaljert budsjett, fordele utgifter automatisk på kategorier eller gi deg en omfattende rapport, bør du undersøke at den konkrete funksjonen finnes før du gjør den til en del av rutinen din. Jeg ville ikke planlagt økonomien rundt antakelser. For mange holder det med en tydelig betalingsoversikt; for andre er et regneark eller et eget budsjettverktøy bedre, særlig når flere kontoer og mål skal samles.
Handoff mellom appen, banken og dine egne rutiner
Betalinger er bare én del av økonomien, så det naturlige neste steget kan være å gå fra Spendwise til bankens øvrige tjenester. Hvis du må kontrollere saldo, flytte penger eller håndtere en betaling, bør du bruke den løsningen som faktisk tilbyr den handlingen. Jeg ser derfor appen som et ledd i en arbeidsflyt: Først får du bedre oversikt, deretter bruker du banken eller egne verktøy til å følge opp det du har oppdaget.
Det kan virke som et ekstra steg, men det er også en fornuftig arbeidsdeling. En betalingsoversikt hjelper deg å legge merke til aktivitet; den bør ikke automatisk behandles som stedet for alle bankoppgaver. Når du oppdager noe du ikke kjenner igjen, bør du kontrollere det mot bankens offisielle kanaler i stedet for å trekke en konklusjon ut fra én visning. Den vanen er særlig nyttig hvis du følger betalinger tett eller deler utgifter med andre.
For noen er den viktigste overleveringen helt utenfor digitale tjenester: fra appen til en samtale med partner eller familie. Hvis du følger felles innkjøp, kan du bruke oversikten som støtte, men forklar hva betalingen gjaldt og avtal hvordan dere fører den videre. En synlig transaksjon er ikke det samme som en ferdig avtale om tilbakebetaling.
Hvor sammenligningen med nettbanken blir viktig
Den vanlige nettbanken er alternativet de fleste allerede kjenner. Den er ofte det naturlige stedet for å kontrollere kontoer og utføre bankoppgaver, mens en egen app for betalinger kan føles mer fokusert når målet bare er å følge forbruket. Om Spendwise er bedre for deg, avhenger derfor av om den gir en enklere vei til akkurat den oversikten du savner. Hvis du allerede finner betalingene raskt i bankappen din, kan en ekstra app gi liten merverdi.
Et regneark er et annet alternativ, og det gir mer kontroll over egne kategorier og beregninger. Til gjengjeld må du selv føre inn eller organisere informasjonen, noe som fort blir tungvint hvis du bare vil sjekke hva som er betalt. Et dedikert budsjettverktøy kan passe bedre for deg som vil planlegge framtidige utgifter og følge mål, men da bør du vurdere om den ekstra detaljstyringen faktisk blir brukt. Spendwise gir mest mening for den som vil ha et mellomnivå mellom å lete i bankhistorikken og å føre et helt eget regnskap.
En hverdagsrutine som gir betalingsoversikten en jobb
Tenk deg at du har handlet mat, kjøpt en bussbillett og betalt for en kaffe i løpet av samme dag. Når du senere åpner oversikten, kan du kontrollere hva som er registrert mens du ennå husker situasjonene. Hvis en betaling ser uvant ut, er det et signal om å undersøke nærmere, ikke grunnlag for å konkludere med at noe er galt. Denne forskjellen gjør appen mer nyttig og hindrer at en rask gjennomgang blir en unødvendig bekymring.
Et godt grep er å knytte sjekken til noe du allerede gjør, som å avslutte arbeidsdagen eller planlegge morgendagens innkjøp. Da kan du bruke oversikten til å justere en konkret beslutning: ta med mat hjemmefra, vente med et impulskjøp eller huske å avklare en felles utgift. Det er en mer realistisk bruk enn å forvente at appen alene skal endre forbruksvanene dine.
Hvem som får mest ut av den, og hvem som bør velge annerledes
Appen passer best for deg som vil kontrollere betalinger uten å gjøre økonomioppfølging til et stort prosjekt. Den kan være et nyttig mellomsteg for en som ikke ønsker å føre alt manuelt, men som samtidig synes det er vanskelig å få øye på små, gjentatte utgifter i vanlig bankhistorikk. For studenter, enkeltpersoner eller husholdninger med oversiktlige behov kan en kort og jevnlig sjekk være nok til å stille bedre spørsmål om forbruket.
Den er mindre opplagt for personer som trenger å samle mange kontoer, lage prognoser eller føre detaljerte kategorier for flere familiemedlemmer. Da er et budsjettverktøy eller et regneark ofte et bedre valg, fordi du kan bygge opp strukturen rundt behovene dine. Hvis du bare vil utføre bankoppgaver, er nettbanken mer direkte. Valget handler ikke om hvilken løsning som har flest funksjoner, men om hvor i arbeidsflyten du faktisk mister oversikten.
Hvor arbeidsflyten kan stoppe opp
Den tydeligste friksjonen oppstår hvis du forventer mer enn en betalingsoversikt. Appen bør ikke velges som eneste løsning for et komplisert husholdningsbudsjett, bedriftsregnskap eller økonomi der du må sammenligne mange kontoer og planlegge framover. I slike tilfeller kan du ende med å hoppe mellom flere verktøy, og da forsvinner noe av enkelheten du var ute etter.
Det er også verdt å tenke gjennom hvor ofte du faktisk kommer til å åpne den. En oversikt har liten verdi hvis du bare ser på den når et problem allerede har oppstått. Hvis du vet at du foretrekker å gjøre hele økonomigjennomgangen i nettbanken én gang i måneden, kan den rutinen være nok. Hvis du derimot gjerne vil oppdage uventede eller gjentatte utgifter tidligere, kan en egen betalingsapp være lettere å ta i bruk som en kort, jevnlig sjekk.
Appen har mer enn 100 000 installasjoner, men det forteller ikke i seg selv om den passer til din bankhverdag eller dine vaner. Den relevante vurderingen er om du får en oversikt du faktisk bruker. Med 63 brukeranmeldelser er det også rimelig å lese tilbakemeldinger med blikk for hva folk konkret opplever, framfor å anta at én samlet score beskriver alle behov.
For nye brukere er det lurt å sjekke at telefonen oppfyller minimumskravet om operativsystemversjon 10 eller nyere før installasjon. Appen står nå på versjon 9.6, og dette er praktisk å vite hvis du vurderer om den kan passe inn på en eldre enhet. Slike detaljer avgjør ikke kvaliteten på betalingsoversikten, men de kan spare deg for unødvendig tid når du skal komme i gang.
Hva du bør avklare før du gjør den til fast rutine
Et naturlig spørsmål er om du trenger å bruke den hver dag. Etter min vurdering er det ikke nødvendig å gjøre sjekken hyppigere enn det som hjelper deg å huske og forstå betalingene. Noen vil få mest ut av en rask gjennomgang etter en travel dag, mens andre kan nøye seg med å se over aktivitet et par ganger i uka. Det viktigste er at rytmen passer til hvordan du handler, ikke at du følger en kunstig fast plan.
Hvis målet ditt er å følge et bestemt budsjett, bør du også avklare hvor du vil føre selve grensen. En betalingsoversikt kan gjøre det lettere å se hva som har skjedd, men du kan fortsatt trenge egne notater eller et budsjettverktøy for å sammenligne forbruket med planen. Det er særlig relevant når du har faste mål eller deler økonomien med andre. Å bestemme på forhånd hva appen skal hjelpe deg med, gjør det enklere å se om den faktisk sparer deg for arbeid.
Hvem jeg ville anbefalt den til
Jeg ville vurdert Spendwise hvis du ønsker et lett tilgjengelig sted å følge betalingene dine, særlig hvis småkjøp og jevnlige utgifter er vanskelige å holde samlet i hodet. Den kan også være nyttig for deg som vil kontrollere forbruket oftere enn du gjør i dag, men som ikke ønsker å føre hvert kjøp manuelt i et regneark. At appen er gratis, gjør terskelen lavere for å prøve om arbeidsmåten passer.
Jeg ville vært mer tilbakeholden hvis du forventer at den skal være en komplett økonomiplattform. For detaljert budsjettering, rapportering eller koordinering av flere personers økonomi er det bedre å velge verktøy som uttrykkelig dekker disse oppgavene. Og dersom nettbanken allerede gir deg den betalingsoversikten du trenger, er det ingen grunn til å legge til enda en app bare fordi den finnes.
Min vurdering er at Spendwise er mest interessant som en enkel kontrollstasjon mellom kjøpet og den økonomiske beslutningen du tar etterpå. Bruk den til å se nærmere på betalingene, følg opp det som skiller seg ut, og gå videre til bankens øvrige løsninger når du skal utføre en handling appen ikke er ment å erstatte. Hvis du ønsker nettopp den typen avgrenset oversikt, kan den være verdt å prøve; hvis du trenger et komplett budsjettverktøy, bør du velge noe mer omfattende.
Spendwise er dermed et best valg for den som vil gjøre betalingshistorikken mer anvendelig i hverdagen, ikke for den som forventer at en app skal ta over hele økonomistyringen. Med realistiske forventninger kan den gjøre det lettere å oppdage mønstre og følge opp utgifter mens de fortsatt er ferske. Den beste testen er enkel: Se om oversikten hjelper deg å ta et bedre neste valg, og behold nettbanken eller et mer spesialisert verktøy til oppgavene som går lenger enn betalingsovervåking.
Vanlige spørsmål
Hva er Spendwise, og hva kan jeg bruke appen til?
Spendwise er en app for personlig økonomi som kan hjelpe deg med å få bedre oversikt over inntekter, utgifter og forbruksvaner. Du kan bruke den til å registrere eller følge med på transaksjoner, organisere kjøp i kategorier og se hvordan pengene fordeler seg over tid. Funksjonene kan variere etter versjon og plattform, så sjekk appens beskrivelse før du laster den ned.
Er Spendwise gratis, eller må jeg betale for å bruke appen?
Om Spendwise er gratis, og hvilke funksjoner som eventuelt krever betaling, avhenger av den aktuelle utgaven. Noen økonomiapper tilbyr grunnleggende funksjoner uten kostnad, men krever abonnement eller kjøp i appen for ekstra verktøy. Se etter prisinformasjon, prøveperiode og vilkår i App Store eller Google Play før du registrerer deg, slik at du vet hva du eventuelt blir belastet for.
Kan Spendwise kobles til bankkontoen min?
Muligheten til å koble Spendwise til en bankkonto avhenger av hvilke integrasjoner appen tilbyr der du bor. Hvis slik tilkobling finnes, bør du undersøke hvilke banker som støttes, hvilke tillatelser appen ber om, og hvordan tilgangen kan fjernes igjen. Dersom du heller vil føre økonomien manuelt, bør du kontrollere om appen lar deg registrere utgifter uten å dele bankopplysninger.
Er det trygt å legge inn økonomiske opplysninger i Spendwise?
Før du legger inn personlige eller økonomiske opplysninger, bør du lese Spendwise sine personvernregler og vilkår. Se særlig etter hvilke data som samles inn, om informasjon deles med tredjeparter, hvordan data beskyttes, og hvordan du kan slette kontoen. Hvis appen ber om banktilgang, bør du også kontrollere at tilkoblingen håndteres gjennom en tydelig beskrevet og sikker løsning.
Hvilke enheter støtter Spendwise, og hva bør jeg sjekke før nedlasting?
Spendwise kan være tilgjengelig for Android, iOS eller begge plattformene, men tilgjengelighet og funksjoner kan variere mellom land og appversjoner. Kontroller derfor den offisielle butikksiden for krav til operativsystem, oppdateringsdato, språkstøtte og eventuelle kjøp i appen. Det er også lurt å lese nyere brukeranmeldelser og kontrollere utviklernavnet, slik at du laster ned riktig app.
Last ned