Avida
4,5ØkonomiOppdatert 17. oktober 2026
Skjermbilder
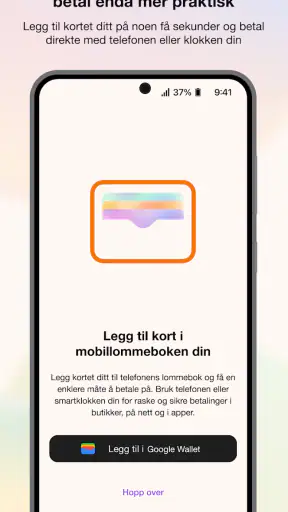
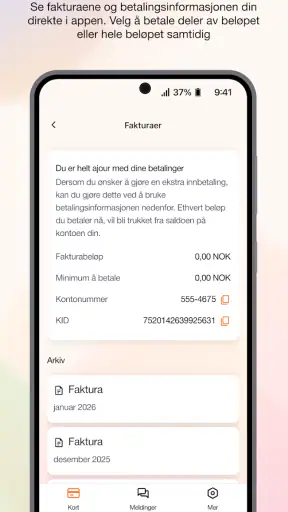
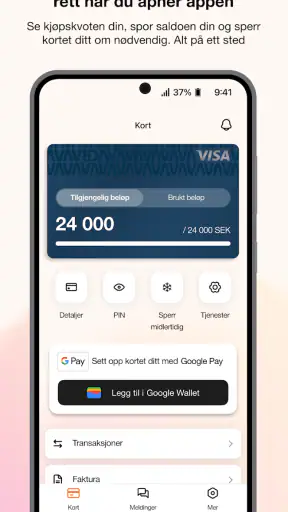
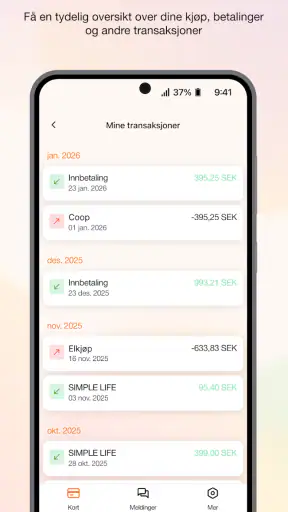
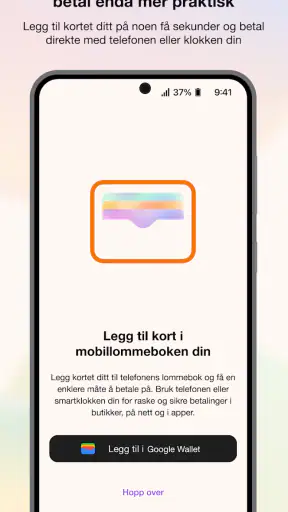
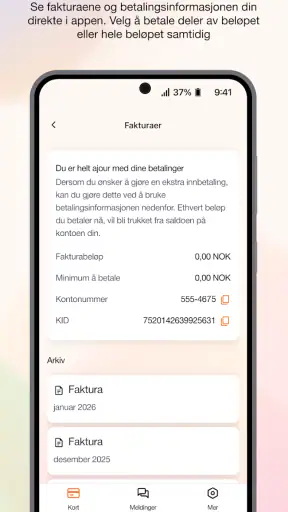
 Analyse av Mobexer
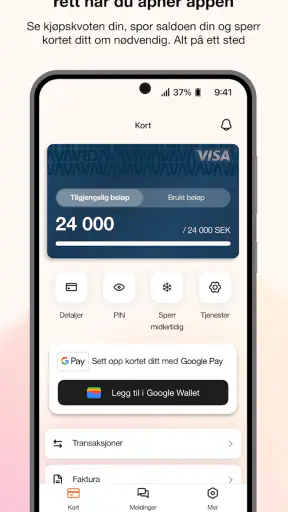
Før jeg velger en egen kortapp, spør jeg meg selv hva jeg faktisk vil gjøre med den: følge med på kortet mellom kjøp, finne fram til kortrelatert informasjon når jeg trenger den, eller få oversikt over hele privatøkonomien. Det skillet er viktig med Avida. Jeg ser den som en mobil løsning for deg som allerede bruker Avida-kredittkort, ikke som en erstatning for nettbank, budsjettverktøy og alle de andre økonomiske rutinene på én gang.
Et nyttig første steg er å tenke på når du vanligvis trenger kortinformasjon. Hvis det er i forbindelse med kjøp eller når du går gjennom forbruket etterpå, kan en dedikert app passe inn i hverdagen. Hvis du først og fremst vil planlegge månedlige utgifter eller sammenligne kontoer og kort fra ulike steder, bør du vurdere om et bredere verktøy dekker behovet bedre. Velg ut fra oppgaven du faktisk vil løse, ikke bare fordi enda en økonomiapp er tilgjengelig.
Det er også verdt å skille mellom å kunne sjekke et kredittkort og å ha kontroll på hvor mye du samlet sett har råd til å bruke. Jeg ville ikke latt en kortapp være den eneste støtten for et stramt budsjett. Før du tar den i bruk som fast rutine, bestem deg for hva du vil kontrollere med den, og hvor du følger opp resten av økonomien.
Hva bør avgjøre om du velger Avida?
Avida er en økonomiapp fra Avida Finans AB, rettet mot eksisterende kortkunder snarere enn folk som leter etter et allsidig verktøy for privatøkonomi. Den korte beskrivelsen i appbutikken lover ikke mer enn kontroll over Avida-kredittkortet, og det er et nyttig utgangspunkt: Dette er ikke en generell budsjettplanlegger eller en samlet oversikt over alle bankforholdene dine.
Før du installerer, ville jeg derfor spurt meg selv om jeg vil ha en rask mobilvei til kortet, eller om jeg egentlig trenger oversikt over hele økonomien. Bruker du kortet jevnlig og vil kunne håndtere det uten å gå via en nettleser, passer appens avgrensning godt. Hvis målet er å sammenligne saldoer på tvers av banker, planlegge månedlige utgifter eller følge flere kort samlet, vil en bredere økonomiapp eller nettbanken sannsynligvis være et bedre hovedverktøy.
Appen har en gjennomsnittlig vurdering på 4,5 fra 888 vurderinger, og den er lastet ned over 50 000 ganger. Det gir en viss pekepinn på at den har en etablert brukergruppe, men slike tall forteller ikke om den passer til akkurat din bruk. Jeg ville lagt mer vekt på om du allerede er Avida-kunde og hvor lett appen gjør de konkrete oppgavene du utfører med kortet.
En spesialisert kortapp, ikke et komplett økonomisystem
Det er lett å blande sammen «kontroll over kortet» og «kontroll over økonomien». I praksis er det to forskjellige behov. En kortapp kan være nyttig når du vil forholde deg direkte til ett kredittkort, mens et budsjettverktøy skal hjelpe deg å forstå pengestrømmen på tvers av kontoer, regninger og betalingsmåter. Avida bør vurderes i den første kategorien.
Siste nytt
WEBTOON viser hvordan tegneserier må tilpasses mobilen
SHEIN gjør netthandel til en vane – men tåler hypen møtet med virkeligheten?
Hvorfor Project Makeover Fortryller Spillere med Stil og Strategi
Mob Control: Arkadespillet som Fanger Mobilspillere
My Talking Tom 2 treffer best når omsorgen får svare
Hvordan 4 Pics 1 Word Speiler Vår Digitale Hverdag
Det skillet er særlig viktig dersom du prøver å begrense kredittbruken. En egen app kan gjøre det enklere å huske at kortet finnes og å sjekke det i forbindelse med kjøp, men den erstatter ikke en plan for hvor mye du har råd til å bruke. Jeg ville fortsatt brukt et eget budsjett eller en enkel oversikt over inntekter og faste utgifter hvis målet er å styre økonomien samlet.
Når den dedikerte løsningen har en fordel
Den tydeligste styrken ved en app som bare handler om Avida-kortet, er at den har et smalere formål enn en vanlig bankapp. Når du åpner den fordi du vil se på kortforholdet ditt, slipper du å lete gjennom andre bankfunksjoner eller blande kortspørsmålet inn i en større økonomioversikt. For en kunde som allerede vet hva appen skal brukes til, kan det gjøre mobilbruken mer målrettet.
Et praktisk scenario er at du står ved kassen og vil kontrollere kortet før du bestemmer deg for om du skal betale med det. En kortrettet app er da mer relevant enn et regneark eller en generell budsjettapp, fordi den er ment å følge Avida-kortet. Jeg ville likevel gjort sjekken før jeg står i kø første gang: logg inn hjemme, finn fram til de delene du tror du vil bruke, og se om arbeidsflyten passer deg. Det er en enkel måte å unngå å oppdage en innloggings- eller navigasjonsfriksjon i et stressende øyeblikk.
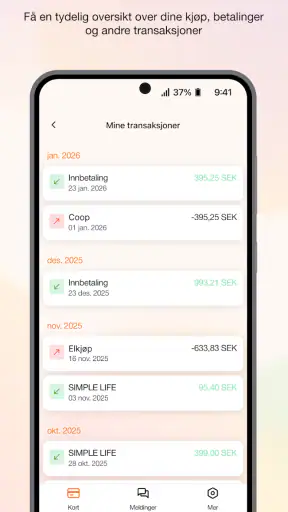
Et annet nyttig grep er å gjøre kortsjekken til en rutine etter større kjøp, i stedet for å åpne appen tilfeldig. Da får du et fast tidspunkt for å kontrollere hva kortet har vært brukt til, og du er mindre avhengig av hukommelsen når du senere prøver å forstå månedens forbruk. Dette er en bruksvane, ikke en automatisk funksjon, men den passer godt til appens avgrensede rolle.
Hva du bør undersøke i din egen bruk
Etter installasjon ville jeg først bekreftet at jeg kommer inn på riktig kortkonto og at informasjonen jeg trenger, er lett å finne. Deretter ville jeg undersøkt hvor mange steg det tar å gå fra startsiden til den oppgaven jeg faktisk åpner appen for. Det er mer nyttig enn å bedømme den ut fra hvor mange menyer den har: En app for kortkontroll bør gjøre de viktige kortrelaterte rutinene forståelige, ikke nødvendigvis tilby flest mulig verktøy.
Jeg ville også prøvd den både når jeg har god tid og når jeg bare trenger et raskt svar. Det avdekker om appen fungerer som en praktisk del av hverdagen, eller om jeg ender med å bruke nettbanken av gammel vane. Om du deler økonomiske oppgaver med en partner, bør du dessuten avklare hvem som følger med på kortet og hvem som håndterer budsjettet. En app på én persons telefon gir ikke automatisk felles oversikt eller felles rutiner.
Før du gjør appen til eneste sted du går for kortspørsmål, bør du også prøve å finne tilbake til informasjon du allerede har brukt. Det er en enkel, men nyttig test av navigasjonen: Husk hvor du fant det, lukk appen, og se om du finner samme sted igjen uten å lete deg fram på nytt. En løsning kan virke grei ved første åpning, men den virkelige verdien viser seg når du kan bruke den uten å måtte lære menyene på nytt hver gang.
Hvis du bruker kortet i flere slags situasjoner, kan du teste én av hver: et lite hverdagskjøp, et større planlagt kjøp og en gjennomgang av forbruket senere. Det viser om appen passer til mer enn et raskt blikk på kortet. Samtidig ville jeg ikke tolket en enkelt treg eller forvirrende økt som et endelig svar; prøv den igjen i roligere omgivelser før du bestemmer om problemet er appens arbeidsflyt eller bare at du var stresset.
Avida passer best dersom du allerede har en tydelig grunn til å administrere akkurat dette kortet på mobilen. Den er mindre opplagt som førstevalg for noen som bare vil ha én app til «alt økonomisk», eller som ikke bruker Avida-kortet ofte nok til å rettferdiggjøre en egen snarvei på telefonen.
Hvor konkurrenttypene passer bedre
Alternativene er ikke bare andre kortapper. Nettbanken kan være et bedre valg hvis du allerede gjør mesteparten av økonomiarbeidet der og bare trenger å se kortet sammen med kontoene dine. En generell privatøkonomiapp kan være mer nyttig hvis du vil kategorisere utgifter, følge flere betalingskilder eller lage et samlet budsjett. Og for noen er det enkleste alternativet å bruke kortets vanlige digitale kundeløsning i nettleseren, uten å legge enda en app til på telefonen.
Forskjellen handler om fokus. Avida er et naturlig valg når spørsmålet er «hvordan følger jeg opp Avida-kortet?». En bredere tjeneste er gjerne et bedre utgangspunkt når spørsmålet er «hvor går pengene mine totalt sett?». Jeg ville ikke forventet at en spesialisert kortapp skal være like god som et samlet budsjettverktøy på den siste oppgaven, og det er heller ikke et rettferdig mål å bruke når man vurderer en løsning med et smalere formål.
Det finnes også en praktisk ulempe ved å spre økonomien på flere apper. Hvis du bruker Avida til kortet, nettbanken til kontoene og et separat verktøy til budsjettet, må du selv holde oversikten mellom dem. Det kan fungere fint hvis hver app har en klar rolle. Hvis du derimot ofte glemmer hvor en bestemt opplysning ligger, kan én bredere løsning være verdt å foretrekke, selv om den ikke er like spisset mot Avida-kortet.
En nyttig tommelfingerregel er å la den appen du allerede bruker mest, være hovedinngangen til daglig økonomi, og bare legge til Avida dersom kortoppfølgingen blir merkbart enklere av det. Da slipper du å flytte hele vanen din for en liten gevinst. Hvis det derimot er nettopp kortinformasjon du stadig leter etter i en større bankoversikt, kan en separat snarvei gjøre oppgaven tydeligere uten at du må bytte ut resten av oppsettet.
Bytte er enkelt å teste, men vaner betyr noe
Siden Avida er gratis å laste ned, er den økonomiske terskelen for å prøve den lav. Den større kostnaden er oppmerksomhet: Du må logge inn, lære hvor ting ligger og bestemme om appen skal bli en fast del av måten du følger opp kortet på. Jeg ville ikke flyttet alle økonomiske rutiner over på den fra første dag. Begynn med én konkret oppgave, som å kontrollere kortet etter kjøp, og behold den gamle løsningen til du vet at Avida dekker behovet ditt.
Du trenger heller ikke tenke på en dedikert kortapp som en fullstendig erstatning for nettbanken. Det kan være mer fornuftig å bruke Avida til kortoppfølging og la nettbanken fortsatt være stedet for kontosaldoer og betalinger. På den måten blir ikke valget et enten–eller. Hvis du etter en stund aldri åpner appen, er det et tegn på at nettbanken allerede gjør jobben godt nok for deg.
På en ny telefon eller etter en reinstallasjon ville jeg også kontrollert at jeg fortsatt kan logge inn og finne kortinformasjonen jeg bruker før jeg trenger den på farten. Dette er ikke en spesiell egenskap ved Avida, men en fornuftig test av enhver økonomiapp. For kortrelaterte behov er det bedre å oppdage en glemt innloggingsrutine hjemme enn mens du forsøker å ta en rask beslutning i butikken.
For å gjøre et eventuelt bytte mindre masete kan du la de gamle rutinene stå i fred mens du tester. Bruk Avida til den ene oppgaven du ønsker å forbedre, men ikke slutt å bruke nettbanken til kontoer eller betalinger før du vet at den fortsatt dekker dem. Etter noen uker kan du vurdere om du faktisk har spart et steg, eller bare fått enda et sted å sjekke. Det er en mer realistisk prøve enn å installere appen og forvente at den automatisk endrer hvordan du håndterer penger.
Hvem bør velge den – og hvem bør la være?
Jeg ville anbefalt Avida til deg som har Avida-kredittkort og ønsker en egen mobilkanal for å følge opp nettopp det kortet. Det er også et fornuftig valg hvis du foretrekker å skille kortadministrasjon fra resten av bankingen, og hvis du er villig til å bygge en liten, regelmessig sjekkerutine rundt appen. Innholdsvurderingen er PEGI 3, og appen er gratis; det gjør den enkel å prøve for vanlige brukere, selv om den praktiske nytten fortsatt avhenger av kortkundeforholdet ditt.
Jeg ville valgt noe annet hvis du ikke har Avida-kort, bare bruker det svært sjelden eller først og fremst trenger et samlet budsjett. Det samme gjelder hvis du ønsker at alle kontoer og kort skal vises i én oversikt, og du allerede har en løsning som håndterer det. En smal app er ikke automatisk bedre bare fordi den er laget for ett bestemt produkt; den må faktisk spare deg tid eller gjøre kortoppfølgingen enklere.
For en som deler utgifter med andre, er det også lurt å avklare hva appen skal være ansvarlig for i praksis. Den kan inngå i din personlige rutine for å følge kortet, mens dere bruker en annen felles metode for regninger og budsjett. Hvis målet derimot er at flere skal kunne se den samme samlede økonomien, bør du velge et verktøy som er laget for den typen oversikt, fremfor å anta at en kortapp løser et husholdningsbehov.
Appen ble lansert 11. september 2025, og den nåværende versjonen er 2.0.34. Jeg ville likevel ikke avgjort om den passer ut fra versjonsnummeret alene. Prøv de konkrete oppgavene du trenger, og legg merke til om appen føles mer direkte enn måten du følger kortet på i dag. Den vurderingen sier mer om hverdagsverdien enn tekniske detaljer gjør.
Min anbefaling er derfor tydelig, men avgrenset: Har du Avida-kredittkort og vil ha en mobilapp for å holde øye med det, er Avida et naturlig sted å begynne. Ser du etter én løsning som skal styre hele privatøkonomien, ville jeg brukt den som et mulig supplement, ikke som erstatning for en bredere bank- eller budsjettløsning. Den beste grunnen til å velge Avida er at den gjør kortet til hovedsaken; den viktigste grunnen til å hoppe over den er at behovet ditt kanskje er større enn kortet alene.
Min praktiske konklusjon
Som økonomiapp har Avida en tydelig rolle: den er mest relevant for deg som allerede har Avida-kredittkort og ønsker en egen mobilvei til kortoppfølging. Avida Finans AB står bak appen, den er gratis, og aldersmerkingen er PEGI 3. Den nåværende versjonen er 2.0.34, men jeg ville vurdert den ut fra om den faktisk gjør dine kortrelaterte gjøremål enklere, ikke ut fra versjonsnummeret.
Den tryggeste måten å avgjøre det på er å prøve den med en konkret rutine, som å kontrollere kortet etter et større kjøp, og samtidig beholde nettbanken til oppgaver den allerede løser godt. Hvis den gir deg en raskere og mer oversiktlig måte å følge akkurat dette kortet på, har den funnet sin plass. Hvis du fortsatt åpner nettbanken hver gang, eller egentlig trenger et samlet budsjett, er det helt rimelig å la den være.
Vanlige spørsmål
Hva er Avida, og hva kan jeg bruke appen til?
Avida er navnet på flere apper og tjenester, så hva du får, avhenger av hvilken Avida-utvikler og appoppføring du har funnet. Før du laster ned, bør du kontrollere beskrivelsen, skjermbildene og utviklernavnet i App Store eller Google Play. Se også etter informasjon om appens funksjoner, målgruppe og eventuelle krav til konto. Da unngår du å installere en app som ikke er den Avida-tjenesten du leter etter.
Er Avida gratis, eller må jeg betale for å bruke appen?
Prisen kan variere mellom ulike apper med navnet Avida, og en gratis nedlasting betyr ikke alltid at alle funksjoner er kostnadsfrie. Kontroller appbutikkens prisopplysninger og se etter kjøp i appen, abonnementer eller betalingsvilkår i beskrivelsen. Dersom appen krever et abonnement, bør du undersøke pris, prøveperiode og hvordan automatisk fornyelse avsluttes før du registrerer deg eller oppgir betalingsinformasjon.
Hvilke personopplysninger samler Avida inn?
Det er ikke mulig å fastslå hvilke opplysninger Avida samler inn uten å vite hvilken appoppføring det gjelder. Les personvernerklæringen og delen om datasikkerhet i den aktuelle appbutikken før installasjon. Undersøk om appen ber om tilgang til for eksempel posisjon, kamera, kontakter eller filer, og vurder om dette virker nødvendig for funksjonene du ønsker å bruke. Du kan ofte begrense tillatelser senere i enhetens innstillinger.
Er Avida tilgjengelig for både Android og iPhone?
Tilgjengeligheten avhenger av hvilken Avida-app du mener, og om utvikleren har publisert en versjon for operativsystemet ditt. Søk etter appen direkte i Google Play på Android eller App Store på iPhone, og kontroller utviklernavn, kompatibilitet og nødvendige systemversjoner. Hvis du ikke finner en offisiell oppføring, bør du være forsiktig med nedlastingslenker fra ukjente nettsteder, siden de kan føre til uoffisielle eller usikre installasjonsfiler.
Hva bør jeg kontrollere før jeg laster ned Avida?
Start med å bekrefte at appen er den riktige, ved å sammenligne utviklernavn, logo og beskrivelse med informasjon fra tjenestens offisielle nettsted. Les nyere brukeranmeldelser, sjekk datoen for siste oppdatering og se hvilke tillatelser appen ber om. Kontroller også krav til operativsystem, pris og personvernvilkår. Disse punktene gir et bedre grunnlag for å avgjøre om appen passer for deg, og om den virker aktivt vedlikeholdt.
Last ned