 Om PayPal
PayPal testet i fem situasjoner: Når er appen faktisk verdt det?
PayPal er lett å anbefale på autopilot: Installer appen, legg inn et kort, og betal på nettet uten å hente frem kortnummeret hver gang. Etter å ha brukt den gjennom flere ulike situasjoner er bildet mer interessant. PayPal fungerer best som et mellomledd for netthandel, betalinger og enkelte overføringer, men verdien avhenger sterkt av hvor ofte du bruker tjenesten, hvilke banker og butikker du forholder deg til, og hvor mye kontroll du ønsker over kostnader og sikkerhet.
Det er derfor jeg ikke vil gi én generell dom. En student som kjøper en digital tjeneste fra utlandet, en familie som deler utgifter, og en bruker med en eldre mobil trenger ikke den samme betalingsløsningen. Jeg har gått gjennom disse tilfellene hver for seg. I noen av dem bør du ta i bruk PayPal med en gang. I andre bør du teste forsiktig, eller ganske enkelt hoppe over.
Fem situasjoner, fem forskjellige svar
Beslutningspremisset
Det viktigste spørsmålet er ikke om PayPal er en god app i abstrakt forstand. Spørsmålet er hvilket problem du faktisk prøver å løse. Vil du slippe å dele kortopplysninger med en nettbutikk? Vil du sende penger til en annen person? Vil du ha en samlet oversikt over betalinger? Eller trenger du først og fremst en rask løsning i norske butikker?
PayPal har en tydelig styrke: Du kan knytte kort eller bankkonto til en konto og bruke PayPal som betalingsledd hos tjenester som støtter det. Det kan gjøre netthandel enklere og gi et ekstra sted å følge opp betalinger, refusjoner og tvister. Samtidig er ikke dette det samme som en norsk bankapp. Overføringer, valutaveksling og gebyrer kan følge andre regler enn du er vant til fra vanlig kortbruk.
Min vurdering bygger derfor på friksjon. Hvor raskt kommer du fra åpnet app til gjennomført betaling? Hvor lett er det å forstå hva som faktisk trekkes? Og hvor mye arbeid kreves hvis en betaling må stoppes eller refunderes? PayPal er god når den reduserer usikkerhet. Den er mindre overbevisende når den bare legger et ekstra lag mellom deg og banken.

Nybegynnertilfellet
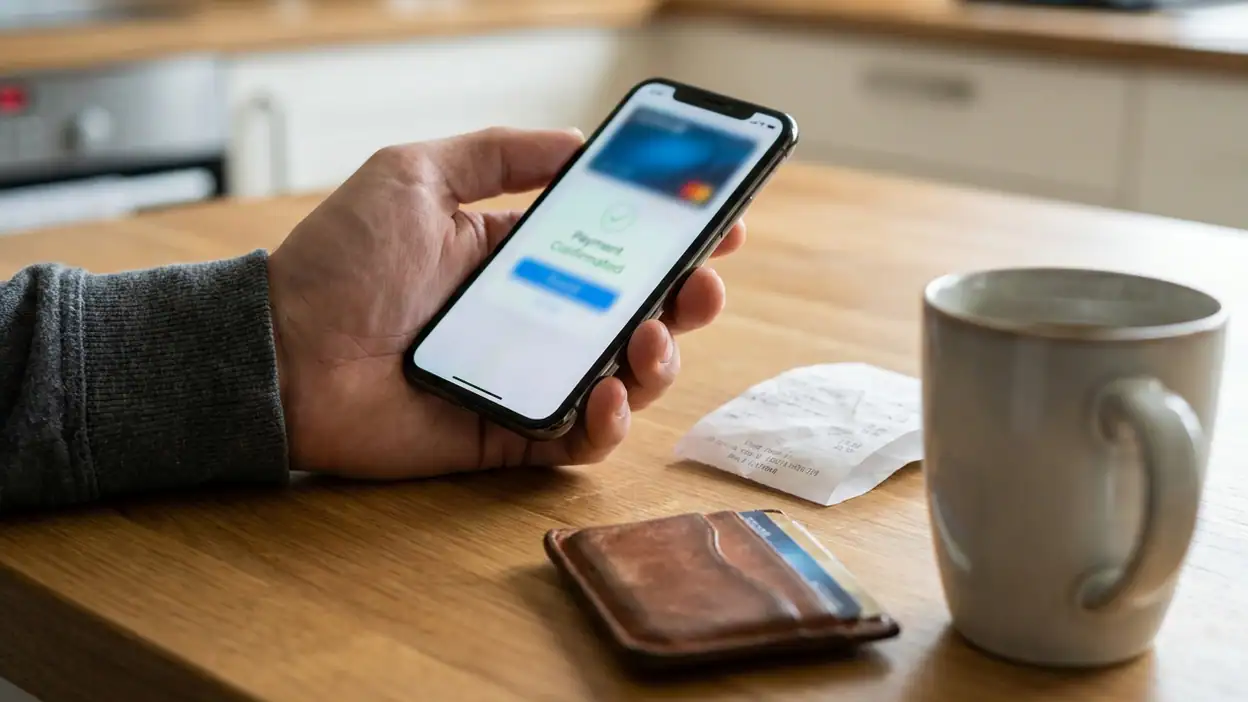
For en ny bruker er PayPal overraskende lett å komme i gang med. Registreringen er ryddig, og appen leder deg gjennom koblingen av betalingskort eller bankkonto. Når kontoen først er satt opp, er det enkelt å velge PayPal i en nettbutikk eller en digital tjeneste som støtter løsningen. Du slipper å skrive inn kortnummeret på nytt, og det føles tryggere når du handler hos en aktør du ikke kjenner godt.
Det som krever mer oppmerksomhet, er forskjellen mellom saldo, finansieringskilde og faktisk belastning. En ny bruker kan fort tro at penger på PayPal-kontoen alltid brukes først, eller at alle betalinger går direkte fra bankkontoen. I praksis bør du kontrollere hvilken kilde som er valgt, særlig ved utenlandske kjøp. Små beløp kan også bli vanskeligere å forstå når valutaomregning kommer inn i bildet.
Jeg liker at appen samler aktivitet, varsler og betalingshistorikk på ett sted. Det gjør det lettere å oppdage en betaling du ikke kjenner igjen. Men oversikten er ikke en erstatning for å følge med i nettbanken. En betaling kan vises med et annet navn enn butikken du husker, og refusjoner kan bruke tid før de er synlige.
Anbefaling: Ta den i bruk hvis du ofte handler hos utenlandske nettbutikker eller vil unngå å dele kortdetaljer direkte. Start med et vanlig betalingskort, slå på varsler, og prøv først med et lite kjøp. Ikke legg inn mer penger enn du trenger før du har forstått hvordan belastninger og refusjoner vises.
Tilfellet for den hyppige brukeren
For den som betaler mange digitale abonnementer, kjøper programvare eller handler på tvers av landegrenser, blir PayPal mer nyttig. Den største gevinsten er ikke selve trykkingen på betalingsknappen, men at du kan samle flere gjentakende betalinger i én konto. Når et abonnement skal stoppes, er det praktisk å kunne se hvilke avtaler som fortsatt har tillatelse til å trekke penger.
Her merker jeg også appens svakhet. PayPal kan gjøre betalingslandskapet mer oversiktlig, men ikke nødvendigvis enklere. Du må fortsatt vite hvem som fakturerer deg, hvilken valuta som brukes, og om betalingen går via et kort med egne vilkår. Ved mange små kjøp kan historikken bli tettpakket, og det tar tid å skille engangskjøp fra faste avtaler.
For hyppige utenlandskjøp er valutakostnaden særlig viktig. PayPal kan tilby en egen omregning, men den er ikke alltid den gunstigste sammenlignet med kortutstederens kurs. Dette er en detalj mange overser fordi beløpet på skjermen ser ryddig ut. Jeg ville derfor sammenlignet sluttbeløpet før jeg gjorde PayPal til standard for alle kjøp.
På plussiden er det betryggende å ha et ekstra sted å håndtere problemer. Hvis en vare ikke kommer, eller en selger ikke svarer, kan PayPals prosess for tvister være nyttig. Den er ikke en garanti for å få pengene tilbake, og dokumentasjon er fortsatt viktig, men den gir en tydeligere vei videre enn en lang e-postutveksling med en ukjent nettbutikk.
Anbefaling: Test grundig hvis du har mange utenlandske kjøp eller abonnementer. Bruk appen til betalinger der beskyttelsen og oversikten gir reell verdi, men sammenlign valutakurs og gebyrer før du flytter alle betalingene dine over.
Tilfellet med en begrenset enhet
PayPal er ikke en spesielt tung app sammenlignet med mange moderne tjenester, men en eldre telefon gjør likevel forskjellen merkbar. På en telefon med lite lagringsplass, svakere prosessor eller ustabil forbindelse kan innlogging, sikkerhetskontroll og lasting av betalingsdetaljer ta ekstra tid. Det er ikke dramatisk, men betaling er nettopp en situasjon der små forsinkelser føles større enn de gjør i en sosial app.
Appen er avhengig av at du har tilgang til e-post, tekstmeldinger eller en annen sikkerhetsmetode når kontoen skal bekreftes. Hvis du bytter telefon ofte, mister tilgang til et gammelt nummer eller bruker en enhet med aggressive batterisparefunksjoner, kan innloggingen bli mer tungvint. Dette er ikke PayPal alene skyld i, men tjenesten blir sårbar fordi betalingen stopper helt når sikkerhetsleddet ikke fungerer.
Jeg ville heller ikke brukt en gammel eller delt telefon uten å kontrollere skjermlås, varsler og lagret innlogging. En betalingsapp bør ikke behandles som en vanlig handleapp. På en begrenset enhet er det viktigere å ha god kontohygiene enn å spare noen sekunder ved å la alt stå åpent.
Hvis telefonen din er svært gammel, kan nettleserbetaling være et bedre alternativ enn appen. Du mister noe av bekvemmeligheten, men du unngår å fylle enheten med enda en tjeneste som må oppdateres. Har du derimot en middels gammel telefon med stabilt system og nok plass, fungerer PayPal som regel fint.
Anbefaling: Test først på en eldre eller begrenset enhet. Installer bare hvis du faktisk trenger funksjonene, og gjennomfør en liten betaling før du gjør appen til fast betalingsvei. På en ustabil telefon er det tryggere å ha et vanlig kort som reserve.
Tilfellet med delt bruk
PayPal blir interessant når flere personer skal betale sammen, men dette er også situasjonen der mange forventer mer enn appen leverer. Det er enkelt å sende penger til en kontakt eller be om et beløp, og historikken gjør det mulig å se hva som er sendt. For en middag, en felles gave eller en liten utgift mellom venner kan dette være ryddig.
Problemet oppstår når delingen blir mer komplisert. Hvis flere skal betale ulike beløp, eller noen ikke har PayPal-konto, kan prosessen bli mer omstendelig enn en vanlig norsk betalingsapp. Alle må forstå hvem som sender hva, og mottakeren må følge med på om pengene faktisk er kommet inn. En melding om at en betaling er sendt, er ikke det samme som at beløpet er tilgjengelig.
Jeg ville også vært forsiktig med å bruke en felles PayPal-konto i en familie. Kontoen er knyttet til personlige opplysninger, betalingskilder og sikkerhetskontroller. Det kan være praktisk å la én voksen håndtere enkelte kjøp, men å dele innlogging ukritisk skaper dårlig oversikt og gjør det vanskeligere å vite hvem som godkjente en betaling.
For små grupper fungerer PayPal best når én person betaler og de andre gjør opp etterpå. Da blir tjenesten et enkelt oppgjørsledd, ikke en fullverdig felles økonomiplattform. Sammenlignet med Google Disk, som kan brukes til å dele dokumentasjon og oversikter, har PayPal en smalere rolle: Den flytter penger, men organiserer ikke nødvendigvis hele samarbeidet rundt dem.
Anbefaling: Ta den i bruk med klare rammer for små, uformelle oppgjør. Unngå delt innlogging, avtal beløp på forhånd, og velg en annen løsning hvis gruppen trenger avansert deling, felles budsjett eller mange betalingsnivåer.
Tilfellet for spesialisten
Spesialisten er brukeren som allerede har en bestemt grunn til å velge PayPal: salg på nett, internasjonale kunder, digitale markedsplasser eller en tjeneste som bare støtter enkelte betalingsmetoder. For denne brukeren handler vurderingen mindre om hvor pen appen er, og mer om kontroll, dokumentasjon og kostnader.
PayPal kan være nyttig fordi mange kjøpere kjenner navnet og stoler på at de slipper å skrive kortopplysninger direkte hos selgeren. For en liten nettvirksomhet kan det senke terskelen for å ta imot betaling fra kunder i flere land. Samtidig må du regne med at gebyrer, valutaveksling, tilbakebetalinger og midlertidige begrensninger påvirker økonomien. Dette er ikke en løsning du bør sette opp uten å lese vilkårene.
Som selger må du også skille mellom penger som ser ut til å være mottatt, og penger som faktisk kan brukes eller overføres videre. Dokumentasjon på ordre, levering og kundedialog bør lagres separat. Ved en tvist er det ikke nok å vise at en betaling finnes i appen; du må kunne forklare hva som ble solgt og levert.
For en privatperson som bare vil betale, er disse detaljene ofte usynlige. For en spesialist er de selve saken. PayPal kan være et godt verktøy i en større betalingsflyt, men jeg ville ikke gjort den til eneste kanal uten en plan for avstemming og reservebetaling.
Anbefaling: Ta den i bruk som del av en større løsning hvis du driver med internasjonal betaling eller nettbasert salg. Test først med små beløp, les gebyrreglene nøye, og sørg for at regnskap og dokumentasjon ikke avhenger av én enkelt konto.
Der anbefalingene spriker
De fem tilfellene viser hvorfor en enkel terningkastvurdering blir misvisende. Nybegynneren får verdi av den reduserte delingen av kortopplysninger. Den hyppige brukeren får verdi av historikk og tvisteløsning, men må passe på valutakostnader. Brukeren med en svak telefon bør prioritere stabil tilgang og sikkerhet. Den som deler utgifter, trenger tydelige rammer mer enn mange funksjoner. Spesialisten må først og fremst forstå vilkårene.
PayPal er altså sterkest når betalingsproblemet er internasjonalt, digitalt eller knyttet til en selger du ikke kjenner. Den er svakere som generell erstatning for bankens egne verktøy i hverdagen. I Norge vil mange oppleve at direkte kortbetaling eller en lokal betalingsapp er raskere for små kjøp mellom privatpersoner og i vanlige butikker.
Dette er også grunnen til at jeg ikke ville installert PayPal bare fordi appen er kjent. Et kjent merkenavn er ikke det samme som at tjenesten passer dine betalingsvaner. Installer den når du har en konkret brukssituasjon, ikke som en generell forsikring mot alle problemer på nettet.
Den vanlige avtalebryteren
Den største avtalebryteren er manglende kostnadskontroll. Mange ser bare sluttbeløpet og antar at PayPal er nøytralt mellom deg og banken. Det er det ikke alltid. Valutaveksling, gebyrer ved enkelte typer overføringer og vilkår for mottak kan gjøre en tilsynelatende enkel betaling dyrere enn forventet.
Den nest største er kontogjenoppretting. Når en betalingskonto er knyttet til e-post, telefonnummer, kort og bankkonto, kan en låst konto bli mer enn et midlertidig irritasjonsmoment. Før du bruker PayPal til faste abonnementer eller større beløp, bør du vite hvordan du får tilbake tilgang hvis telefonen blir borte eller sikkerhetskontrollen feiler.
Jeg reagerer også når en bruker tror at PayPal automatisk beskytter mot alle svindelforsøk. Tjenesten kan hjelpe i bestemte tvistesaker, men den erstatter ikke kontroll av selger, ordre og leveranse. Hvis et tilbud virker for godt til å være sant, gjør ikke PayPal det trygt bare fordi betalingsknappen ser kjent ut.
Hvem passer PayPal best for?
Den beste kandidaten er en bruker som handler på tvers av landegrenser, abonnerer på digitale tjenester eller vil holde kortopplysninger borte fra mindre kjente nettbutikker. Denne brukeren tåler å kontrollere valuta og betalingskilde, og ser verdien av å ha betalinger og tvister samlet i én konto.
PayPal passer også for små selgere som trenger en kjent betalingsmetode for internasjonale kunder. Da må tjenesten inngå i en gjennomtenkt økonomisk rutine, med oversikt over gebyrer, dokumentasjon og uttak. Appen er ikke en erstatning for regnskap, kundeservice eller en sikker reservekanal.
Den passer dårligere for deg som nesten bare betaler i norske butikker, sender småbeløp til venner og allerede har en bankapp du liker. I den situasjonen kan PayPal bli et ekstra innloggingslag uten at det løser et reelt problem. Den passer også dårlig for brukere som ikke vil følge med på valutakurser, abonnementer eller kontosikkerhet.
Den endelige beslutningsregelen
Min regel er enkel: Velg PayPal hvis du trenger et ekstra betalingsledd, ikke bare en ekstra betalingsapp. Har du et konkret behov for internasjonal netthandel, digitale abonnementer eller kjøperbeskyttelse, er det verdt å opprette konto og teste med et lite beløp. Følg med på belastningen, sjekk hvordan refusjon vises, og sammenlign valuta før du gjør tjenesten til standard.
Hvis behovet ditt bare er å betale raskt i Norge eller dele en liten utgift med venner, ville jeg startet med bankens egne løsninger. PayPal er ikke dårlig fordi den ikke løser alt. Den er best når du bruker den til det den faktisk er laget for: å fungere som et kjent og fleksibelt mellomledd mellom kjøper, selger og betalingskilde.
Etter testen sitter jeg igjen med en positiv, men avgrenset anbefaling. PayPal kan gjøre netthandel tryggere og mer oversiktlig, særlig når penger og selgere krysser landegrenser. Men appen belønner brukere som leser vilkårene og følger med på kostnadene. For alle andre er den kanskje bare enda en konto å vedlikeholde.